Acheter en Espagne : le guide complet 2026 pour les francophones
Acheter en Espagne, c'est souvent le projet d'une vie : une maison au soleil pour la retraite, un appartement face à la mer pour les vacances, ou un investissement dans une ville qui bouge. Le problème, c'est que les règles ne ressemblent pas à celles de la France, de la Belgique ou de la Suisse. Le notaire ne vérifie pas tout, le compromis ne protège pas comme chez nous, et les frais changent selon la région. Ce guide reprend tout le parcours, étape par étape, avec les vrais chiffres de 2026 et ce qu'on voit tous les jours sur le terrain.
Un étranger peut acheter en Espagne exactement comme un Espagnol. Le parcours tient en 9 étapes : budget, NIE, compte bancaire, financement, recherche, vérifications juridiques, réservation, contrato de arras (le compromis) puis escritura chez le notaire. Prévoyez 8 à 13 % de frais en plus du prix dans l'ancien (l'ITP va de 6 % à Madrid à 10 % en Catalogne) et 12 à 14 % dans le neuf. Comptez environ 2 à 3 mois entre l'offre acceptée et la remise des clés. Les deux pièges à connaître : le notaire espagnol ne vérifie pas les dettes ni l'urbanisme à votre place, et il n'existe aucune clause suspensive de prêt automatique.
Pourquoi acheter en Espagne en 2026 ?
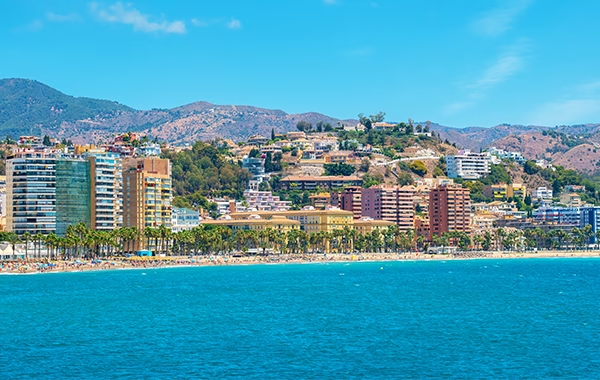
Chaque année, des milliers de francophones (Français, Belges, Suisses, Luxembourgeois) passent de l'autre côté des Pyrénées. Les raisons ne changent pas beaucoup : plus de 300 jours de soleil par an sur une bonne partie de la côte, un coût de la vie plus doux, un art de vivre méditerranéen, et surtout des prix au mètre carré qui restent bien plus accessibles qu'en France sur la plupart des zones.
Pour donner un ordre d'idée, avec 500 000 € on achète une cinquantaine de mètres carrés à Paris, contre 130 à 185 m² sur la Costa del Sol ou à Alicante. Nous avons détaillé ce calcul dans notre comparatif « Est-il intéressant d'acheter une maison en Espagne ? », avec les rendements locatifs et la fiscalité des deux pays côte à côte.
Les projets que nous accompagnons tombent presque toujours dans trois familles : une résidence secondaire au bord de la mer, une maison pour la retraite, ou un investissement locatif. Chacun a ses points de vigilance (licence touristique pour la location, résidence fiscale pour la retraite), mais le parcours d'achat reste le même.
Bon à savoir : en Espagne, l'agent immobilier travaille presque toujours pour le vendeur, et c'est le vendeur qui le paie. Il a donc intérêt à vendre vite et cher. Si vous voulez quelqu'un qui défend votre prix et vos intérêts, il faut un professionnel payé par vous : un chasseur immobilier.
Le parcours d'achat en un coup d'œil
Avant d'entrer dans le détail, voici le déroulé complet, avec le délai et le coût de chaque étape. Gardez ce tableau sous la main : c'est la colonne vertébrale de tout achat en Espagne.
| Étape | Délai habituel | Ce que ça coûte |
|---|---|---|
| 1. Définir le projet et le budget | 1 à 2 semaines | Gratuit |
| 2. Obtenir le NIE | Quelques jours à 2 mois selon la voie choisie | Environ 12 € de taxe (plus d'éventuels frais de gestion) |
| 3. Ouvrir un compte bancaire espagnol | 1 à 3 semaines | Variable selon la banque |
| 4. Monter le financement | 3 à 6 semaines | Frais d'expertise et de dossier |
| 5. Rechercher et visiter | Quelques semaines à plusieurs mois | Déplacements, honoraires d'accompagnement |
| 6. Vérifications juridiques | 1 à 2 semaines | Environ 1 % du prix si avocat indépendant |
| 7. Réservation (señal) | Quelques jours | Quelques milliers d'euros, déduits du prix |
| 8. Contrato de arras | Signature puis 1 à 3 mois jusqu'au notaire | En général 10 % du prix, déduits du prix |
| 9. Escritura chez le notaire | Une matinée | Solde du prix, puis taxes sous 30 jours ouvrables |
Les 9 étapes pour acheter un bien en Espagne
Voici le parcours dans l'ordre où il se déroule vraiment. Certaines étapes se chevauchent (on peut chercher un bien pendant que la banque étudie le dossier), mais l'ordre logique ne change pas.
Définir votre projet et votre budget
Tout part de là. Type de bien, région, surface, usage (vacances, retraite, location) et surtout budget global frais inclus. Un budget réaliste intègre le prix, les 8 à 13 % de frais d'achat, un éventuel crédit et une petite réserve pour les premiers mois (mobilier, travaux, assurance). Hiérarchisez aussi vos critères : ce qui est indispensable, ce qui est souhaitable, ce qui relève du bonus. Ce tri vous fera gagner des semaines au moment des visites.
Obtenir votre NIE (ou, à défaut, un NIF)
Le NIE (Número de Identidad de Extranjero) est votre numéro d'étranger. Il sert pour signer chez le notaire, ouvrir un compte, payer vos impôts et mettre l'eau et l'électricité à votre nom. Il se demande au consulat d'Espagne dans votre pays ou sur place en Espagne, avec le formulaire EX-15 et la taxe 790-012. Les délais de rendez-vous varient beaucoup selon les provinces, d'où l'intérêt de s'y prendre tôt : tout est détaillé dans notre guide pour obtenir le NIE.
Si le temps presse, il existe une solution de secours depuis fin 2021 : le notaire peut demander pour vous un NIF (numéro fiscal) qui permet de signer l'acte. Pratique pour débloquer une signature, mais le NIE reste nécessaire pour la vie de propriétaire. Notre conseil : lancez la demande de NIE dès que le projet se précise.
Ouvrir un compte bancaire espagnol
Il n'est pas toujours obligatoire, mais il devient vite indispensable : un compte espagnol sert à verser l'acompte, à faire émettre les chèques de banque pour le notaire, puis à payer la taxe foncière (IBI), la copropriété et les factures par prélèvement. Un point à négocier dès l'ouverture : le coût d'émission des chèques de banque. Certaines banques offrent les frais de tenue de compte et se rattrapent avec plusieurs centaines d'euros le jour de la signature.
Monter votre financement
Si vous empruntez, faites étudier votre dossier avant de signer quoi que ce soit. Les banques espagnoles prêtent aux non-résidents, en général 60 à 70 % de la valeur du bien, ce qui suppose un apport de 30 à 40 % plus les frais. Une autre voie consiste à emprunter dans votre pays avec une garantie (hypothèque sur un bien que vous y possédez, nantissement d'une assurance vie). Nous détaillons les deux options plus bas, dans la partie financement.
Rechercher le bien et organiser les visites
C'est l'étape la plus longue, et la plus piégeuse à distance. Les portails (idealista, Fotocasa, Kyero) donnent une première idée du marché, mais les photos flattent, les surfaces sont parfois approximatives et un même bien peut apparaître chez cinq agences à cinq prix différents. Avant de prendre l'avion, faites filtrer les annonces et pré-visiter les biens en vidéo par quelqu'un de confiance, pour ne vous déplacer que sur une courte liste de biens qui valent le voyage. Sur place, regroupez plusieurs visites sur un ou deux jours.
Faire vérifier le bien avant de vous engager
C'est la grande différence avec la France. En Espagne, le notaire authentifie l'acte mais n'audite pas le bien. Avant de verser le moindre acompte important, quelqu'un de votre côté doit vérifier :
- la Nota Simple du registre de la propriété (vrai propriétaire, hypothèques, saisies, servitudes) ;
- l'absence de dettes : charges de copropriété (certificat du syndic), taxe foncière IBI des dernières années ;
- la conformité urbanistique : extensions, piscine ou terrasse fermée non déclarées, terrain rustique ;
- la cohérence entre le registre, le cadastre et la réalité (surface, limites) ;
- la cédula ou licence d'occupation, et la licence touristique si vous comptez louer ;
- la valeur de référence cadastrale, qui sert de base à l'ITP si elle dépasse le prix payé.
Tout le détail est dans notre checklist des vérifications juridiques.
Réserver le bien (la señal)
Quand votre offre est acceptée, le vendeur ou l'agence demande souvent un petit acompte de réservation, la señal ou reserva, en général quelques milliers d'euros, pour retirer le bien du marché. Il se déduit du prix final. Lisez bien le document de réservation : il doit dire clairement dans quels cas la somme vous est rendue (refus de l'offre, problème juridique découvert lors des vérifications).
Signer le compromis (contrato de arras)
Le contrato de arras est l'équivalent du compromis. Il se signe entre particuliers, sans notaire, avec un acompte qui porte en général le total versé à 10 % du prix. Il fixe le prix, la date limite de signature chez le notaire et la répartition des frais. Dans la grande majorité des cas, ce sont des arras pénitentielles (article 1454 du Code civil espagnol) : si vous vous retirez, vous perdez l'acompte ; si le vendeur se retire, il vous rembourse le double.
Attention : il n'y a pas de délai de rétractation et pas de clause suspensive de prêt automatique comme en France. Si vous financez à crédit, la clause doit être négociée et écrite noir sur blanc, sinon un refus de la banque peut vous coûter vos 10 %.
Signer l'acte chez le notaire (escritura) et payer les taxes
Le jour J, vous signez l'escritura pública chez le notaire et vous réglez le solde, souvent par chèque de banque espagnol. Les clés vous sont remises le jour même. Ensuite, deux délais à ne pas rater : l'ITP (ou l'AJD dans le neuf) se déclare avec le modelo 600 dans les 30 jours ouvrables, et l'acte part au Registro de la Propiedad pour inscrire votre titre. Sans le justificatif de paiement de la taxe, l'inscription est bloquée.
Une fois propriétaire, il reste à mettre l'eau, l'électricité et la copropriété à votre nom, domicilier l'IBI sur votre compte et prévoir votre déclaration annuelle d'impôt de non-résident. Rien de compliqué, à condition de ne pas le découvrir au premier courrier en espagnol.
Le réflexe à garder : ne signez jamais un document que vous ne comprenez pas mot pour mot, même une simple réservation. Faites-le traduire et relire par quelqu'un qui travaille pour vous, pas pour le vendeur.
Combien coûte vraiment un achat immobilier en Espagne ?
Le prix affiché n'est jamais le prix final. Aux frais de notaire près, la logique est la même qu'en France, mais les montants dépendent surtout de deux choses : ancien ou neuf, et la communauté autonome où se trouve le bien. Pour votre cas précis, notre simulateur de taxes d'achat fait le calcul région par région.
Les frais d'achat à ajouter au prix
| Poste | Bien ancien | Bien neuf (promoteur) |
|---|---|---|
| Taxe principale | ITP : 6 à 10 % selon la région (jusqu'à 13 % sur les biens chers en Catalogne et aux Baléares) | TVA (IVA) : 10 % |
| Droit sur l'acte (AJD) | Non | 0,5 à 1,5 % selon la région |
| Notaire | Environ 600 à 1 200 € | Environ 600 à 1 200 € |
| Registre de la propriété | Environ 400 à 1 000 € | Environ 400 à 1 000 € |
| Avocat ou équipe juridique | Environ 1 % du prix (+ TVA 21 %) | Environ 1 % du prix (+ TVA 21 %) |
| Gestoría, frais bancaires | Quelques centaines d'euros | Quelques centaines d'euros |
| Total à prévoir | ≈ 8 à 13 % | ≈ 12 à 14 % |
L'ITP par région : jusqu'à 10 000 € d'écart sur le même bien
Dans l'ancien, l'ITP pèse presque à lui seul la facture. Voici ce qu'il représente sur un appartement ancien à 250 000 € dans les régions où achètent le plus nos clients :
| Communauté autonome | Taux général 2026 | ITP sur 250 000 € |
|---|---|---|
| Madrid | 6 % | 15 000 € |
| Andalousie (Malaga, Costa del Sol, Séville) | 7 % | 17 500 € |
| Région de Murcie | 7,75 % | 19 375 € |
| Baléares | 8 % (puis progressif jusqu'à 13 %) | 20 000 € |
| Communauté valencienne (Valence, Alicante, Costa Blanca) | 9 % depuis le 1er juin 2026 (11 % au-delà d'1 M€) | 22 500 € |
| Catalogne (Barcelone, Costa Brava) | 10 % (puis progressif jusqu'à 13 %) | 25 000 € |
Dans le neuf, c'est plus simple : 10 % de TVA partout sur la péninsule, plus l'AJD (1,2 % en Andalousie, 1,4 % en Communauté valencienne, 1,5 % en Catalogne). Les Canaries font exception, avec l'IGIC à la place de la TVA. Si le neuf vous tente, lisez aussi notre guide sur les pièges des promotions neuves.
Exemple concret : pour un appartement ancien à 250 000 € à Alicante, comptez environ 22 500 € d'ITP, 2 000 € de notaire et registre et 3 000 € d'avocat TVA comprise, soit autour de 27 500 €. Budget réel : environ 277 500 €. Le même bien à Malaga coûte environ 5 000 € de moins en taxes.
Estimation indicative avec des frais moyens (11 % dans l'ancien, 13 % dans le neuf). Pour un calcul précis selon la communauté autonome, utilisez notre simulateur de taxes d'achat.
Le prix au mètre carré dans les villes prisées des francophones
Les écarts sont énormes d'une ville à l'autre, et même d'un quartier à l'autre. Voici les moyennes relevées en 2026 sur idealista, à prendre comme un ordre de grandeur : un appartement vue mer à Marbella ou un bien à rénover dans l'arrière-pays d'Alicante n'ont rien à voir avec la moyenne.
| Ville | Prix moyen au m² (2026) | Pour qui |
|---|---|---|
| Alicante | ≈ 2 700 € | Meilleur rapport soleil / prix, aéroport très bien desservi |
| Séville | ≈ 2 900 € | Ville de caractère, vie à l'année |
| Malaga | ≈ 3 900 € | Grande ville côtière dynamique, porte de la Costa del Sol haut de gamme |
| Barcelone | ≈ 5 400 € | Métropole, marché tendu |
| Madrid | ≈ 6 000 € | Capitale, investissement patrimonial |
Les impôts une fois propriétaire
Être propriétaire implique quelques impôts récurrents, même si vous ne louez pas :
- IBI : la taxe foncière, calculée sur la valeur cadastrale, souvent bien plus légère qu'en France ;
- Impôt des non-résidents (IRNR) : si vous n'êtes pas résident fiscal espagnol, une déclaration annuelle sur un revenu « théorique » du bien, ou sur les loyers réels si vous louez ;
- Charges de copropriété pour les résidences avec piscine, ascenseur ou jardin ;
- À la revente : impôt sur la plus-value et plusvalía municipale.
Pour la vue d'ensemble, voir notre guide de la fiscalité immobilière en Espagne.
Financer son achat quand on est non-résident
C'est souvent le point qui décide de la faisabilité du projet, et celui que les acheteurs regardent trop tard. Deux grandes options existent.
Emprunter en Espagne. Les banques espagnoles financent les non-résidents, généralement à hauteur de 60 à 70 % de la valeur du bien (la plus basse entre le prix et l'expertise). Il faut donc apporter le reste plus les frais d'achat, soit souvent 40 à 50 % du prix au total. Comptez 3 à 6 semaines pour obtenir une offre, avec une expertise (tasación) à vos frais. Tout est expliqué dans notre guide du crédit immobilier pour non-résident, et le calcul de la somme totale à mobiliser dans quel apport pour acheter en Espagne.
Emprunter dans votre pays. Votre banque française, belge ou suisse peut financer un bien en Espagne, mais elle demandera presque toujours une garantie chez vous : hypothèque sur un bien que vous possédez, nantissement d'une assurance vie ou d'un placement. C'est parfois plus simple si vous avez déjà un patrimoine.
Attention : faites valider votre financement, au moins par un accord de principe, avant de signer les arras. Sans clause suspensive écrite, un refus de prêt après la signature peut vous faire perdre les 10 % versés.
Acheter en Espagne quand on est Français, Belge ou Suisse : ce qui change
Sur le plan du droit de propriété, rien ne change : un Français, un Belge ou un Suisse achète exactement comme un Espagnol, sans autorisation préalable. Le NIE suffit. Les différences se jouent sur la fiscalité et l'organisation pratique.
| Français et Belges | Suisses | |
|---|---|---|
| Droit d'acheter | Identique à un Espagnol | Identique à un Espagnol |
| Formalité pour acheter | NIE (ou NIF via le notaire) | NIE (ou NIF via le notaire) |
| Taux de l'impôt des non-résidents | 19 % (résidents de l'UE) | 24 % (pays hors UE et EEE) |
| Double imposition | Évitée par la convention fiscale avec l'Espagne | Évitée par la convention fiscale avec l'Espagne |
| Point d'attention pratique | Déclarer le bien et les éventuels loyers dans votre pays aussi | Transfert de fonds et taux de change CHF / EUR à anticiper |
Si vous comptez vous installer pour de bon, la question de la résidence fiscale change tout (au-delà de 183 jours par an en Espagne, vous devenez en principe résident fiscal espagnol). Pour les retraités, notre article sur la fiscalité des pensions et les conventions détaille le cas des Français, des Belges et des Suisses.
Où acheter en Espagne ? Les meilleures régions pour les francophones
Le « bon » endroit dépend de votre projet : soleil toute l'année, aéroport proche avec des vols directs vers chez vous, communauté francophone, rendement locatif ou authenticité d'un village. Voici les zones où nos clients achètent le plus.
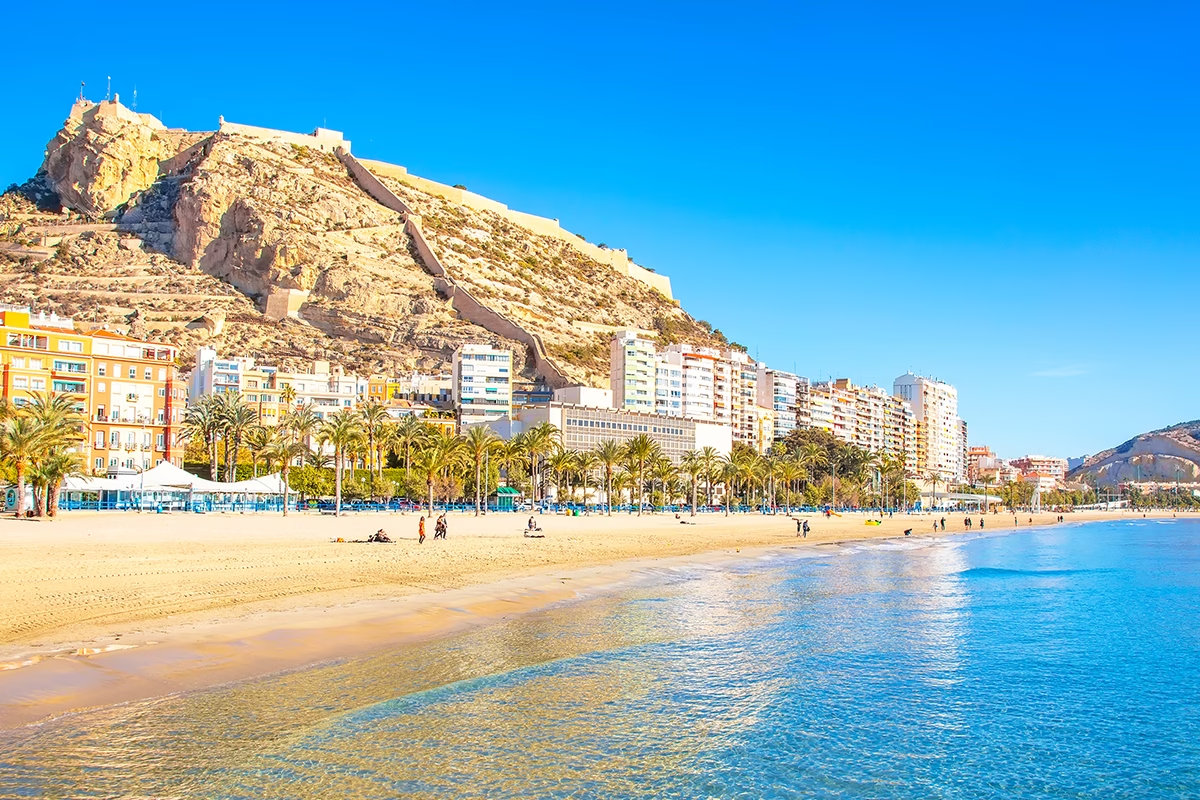
Costa Blanca
Alicante, Torrevieja, Dénia, Jávea, Calpe
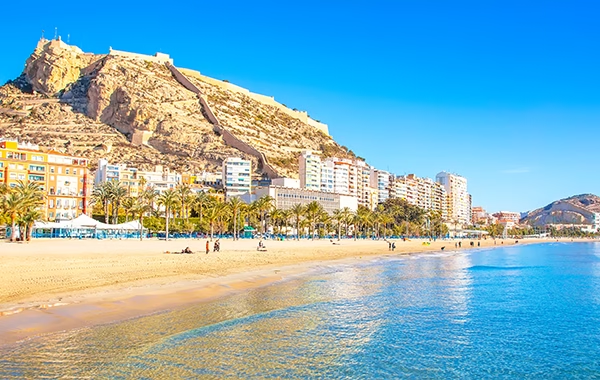
La porte d'entrée des francophones : ensoleillée, abordable, très bien reliée par l'aéroport d'Alicante et déjà très internationale. Le meilleur rapport soleil / prix du pays, avec en prime l'ITP qui vient de baisser à 9 %.
Costa del Sol
Malaga, Marbella, Estepona, Fuengirola
Le climat le plus doux d'Europe en hiver, des golfs, des services haut de gamme et un ITP à 7 %. Plus cher au mètre carré, mais un marché très liquide à la revente.
Toutes nos zones sont présentées sur la page où acheter en Espagne.
Les pièges à éviter quand on achète en Espagne
Les mauvaises expériences ne viennent presque jamais de l'Espagne elle-même, mais d'un manque de préparation. Voici les erreurs que nous voyons le plus souvent (la liste complète, avec 14 pièges détaillés, est dans notre article les pièges à éviter avant un achat immobilier en Espagne).
- Croire que le notaire vérifie tout. Il authentifie l'acte, il ne contrôle ni les dettes de copropriété, ni l'urbanisme, ni l'état du bien.
- Signer les arras sans clause suspensive alors qu'on finance à crédit.
- Faire confiance au seul agent du vendeur. Il est payé par le vendeur et défend son prix.
- Sous-estimer les frais, surtout l'ITP en Communauté valencienne ou en Catalogne.
- Oublier les dettes et l'urbanisme : charges impayées, extension non déclarée, maison sur terrain rustique.
- Acheter pour louer sans vérifier la licence touristique : de plus en plus de villes la limitent ou l'interdisent.
- Laisser passer le délai de 30 jours pour l'ITP : la majoration est automatique et l'inscription au registre est bloquée.
- Négliger la déclaration de non-résident, qui revient chaque année.
Le piège n°1 : acheter à distance, sous le charme, sans personne de confiance sur place. Un bien parfait en photo peut cacher un voisinage bruyant, une humidité chronique ou un problème juridique. Rien ne remplace un regard sur le terrain et une vérification sérieuse avant de s'engager.
Se faire accompagner par un chasseur immobilier francophone
Acheter en Espagne depuis la France, la Belgique ou la Suisse, sans parler espagnol, c'est tout à fait possible. C'est simplement beaucoup plus serein avec quelqu'un qui travaille pour vous, pas pour le vendeur. C'est le rôle d'un chasseur immobilier, et c'est notre métier chez Olé Immobilier.
Concrètement, voici ce qu'on fait pour vous :
- On cherche pour vous sur toute l'Espagne, à partir de votre cahier des charges, et on écarte les annonces qui ne valent pas le déplacement.
- On pré-visite pour vous et on vous envoie les vidéos. Quand vous venez en Espagne, on organise plusieurs visites ensemble pour comparer sur place.
- Notre équipe juridique vérifie le bien au moment où vous êtes prêt à vous engager : registre, dettes, urbanisme, cadastre.
- On négocie pour vous, puis on vous accompagne jusqu'à la signature chez le notaire, avec tout traduit en français.
- Après le notaire, on reste là : ouverture du compte bancaire et changement de titulaire des contrats d'eau et d'électricité sont inclus. Pour la suite, notre service après-vente SpainEasy Support prend le relais avec la même équipe, qui connaît déjà votre dossier.
Tout se passe en français, avec un seul interlocuteur. Et quelques points qui comptent pour nos clients : vos frais de démarrage vous sont remboursés, notre commission est l'une des plus basses pour un service de chasse à l'échelle nationale, et si vous changez de région en cours de route, vous ne repayez pas de mandat. Le premier appel avec un de nos experts est gratuit, et on y donne déjà de vrais conseils sur votre projet. Les détails sont sur nos pages comment nous travaillons et tarifs.
Comment nous le savons : les chiffres et les conseils de ce guide viennent des dossiers que nous menons chaque semaine pour des acheteurs francophones dans toute l'Espagne, de Barcelone à Malaga en passant par Valence, Alicante et Murcie. Nos clients en parlent eux-mêmes dans plus de 60 témoignages vidéo, et vous pouvez voir des exemples chiffrés dans nos négociations récentes. Les taux et barèmes sont vérifiés auprès des sources officielles et mis à jour à chaque changement de loi.
Prêt à acheter en Espagne en toute sérénité ?
Décrivez votre projet en 2 minutes. Un de nos experts vous rappelle pour en parler, gratuitement et sans engagement.
FAQ : acheter en Espagne
Est-ce que ça vaut le coup d'acheter en Espagne ?
Pour beaucoup de projets, oui. À budget égal, on achète en général 2 à 3 fois plus de surface qu'en France, les impôts locaux sont plus légers et les rendements locatifs en zone touristique sont souvent supérieurs. En contrepartie, les frais d'achat sont plus élevés dans l'ancien et le processus demande des vérifications que le notaire ne fait pas. Notre comparatif chiffré Espagne et France détaille le calcul.
Comment acheter en Espagne quand on est Français ?
Un Français achète exactement comme un Espagnol : il lui faut un NIE, idéalement un compte bancaire espagnol, puis il suit les mêmes étapes (réservation, contrato de arras, signature chez le notaire). La différence se joue sur la fiscalité : en tant que non-résident, vous payez chaque année l'impôt des non-résidents à 19 %, et la convention fiscale franco-espagnole évite la double imposition.
Faut-il un NIE pour acheter un bien en Espagne ?
En pratique, oui. Le NIE sert pour signer, ouvrir un compte, payer les taxes et mettre les contrats à votre nom. Depuis fin 2021, le notaire peut demander pour vous un NIF qui permet de signer l'acte en dépannage, mais le NIE reste nécessaire pour la vie de propriétaire. Il s'obtient au consulat d'Espagne ou sur place, avec le formulaire EX-15.
Combien coûte réellement un achat immobilier en Espagne ?
Comptez 8 à 13 % du prix en plus dans l'ancien (ITP de 6 à 10 % selon la région, notaire, registre, avocat) et 12 à 14 % dans le neuf (TVA de 10 %, AJD, notaire, registre, avocat). Pour un appartement ancien à 250 000 € à Alicante, cela représente environ 27 500 € de frais.
Combien de temps prend un achat immobilier en Espagne ?
Comptez en général 2 à 3 mois entre l'offre acceptée et la signature chez le notaire, un peu plus avec un crédit. La recherche du bien elle-même peut prendre de quelques semaines à plusieurs mois selon vos critères et la région.
Un non-résident peut-il obtenir un crédit immobilier en Espagne ?
Oui. Les banques espagnoles financent les non-résidents, généralement à hauteur de 60 à 70 % de la valeur du bien. Il faut donc un apport de 30 à 40 % plus les frais d'achat. Il est aussi possible d'emprunter dans votre pays avec une garantie sur un bien ou un placement que vous y détenez.
Que se passe-t-il si mon prêt est refusé après la signature des arras ?
Si le contrat ne contient pas de clause suspensive de prêt, vous risquez de perdre l'acompte versé, souvent 10 % du prix. En Espagne, cette clause n'est pas automatique : elle doit être négociée et écrite dans le contrato de arras. D'où l'intérêt d'obtenir un accord de principe de la banque avant de signer.
Faut-il un avocat pour acheter en Espagne ?
Ce n'est pas obligatoire, mais c'est vivement recommandé, parce que le notaire espagnol ne vérifie ni les dettes de copropriété, ni l'urbanisme, ni l'état du bien. Un avocat ou une équipe juridique indépendante du vendeur s'en charge avant l'engagement. Comptez environ 1 % du prix si vous passez par un avocat seul.
Peut-on acheter en Espagne sans parler espagnol ?
Oui, à condition d'être accompagné. Tous les documents (réservation, arras, escritura) sont en espagnol et engagent juridiquement. Faites-les traduire et expliquer par un professionnel francophone qui travaille pour vous. Le jour de la signature, le notaire peut exiger la présence d'un traducteur si vous ne comprenez pas l'espagnol.
Peut-on négocier le prix d'un bien en Espagne ?
Oui, la négociation est courante. La marge dépend du marché local : faible dans les zones touristiques très demandées, plus large sur les biens à rénover ou en vente depuis longtemps. Connaître les prix réellement signés dans le quartier, et pas seulement les prix affichés, fait toute la différence.
Peut-on louer son bien en location touristique ?
Cela dépend de la commune et de la région. Une licence touristique est presque toujours obligatoire, et de plus en plus de villes limitent ou gèlent les nouvelles licences. Vérifiez ce point avant d'acheter si la location fait partie de votre calcul de rentabilité.